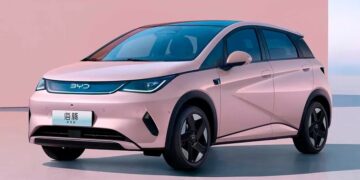


Según informó la compañía, habrá tres modalidades diferentes. Una permite financiar hasta $10 millones con tasa 0, otra contempla planes de cuotas fijas —no especificados por la automotriz— y una tercera utiliza créditos ajustados por UVA en plazos de 12 a 18 cuotas.
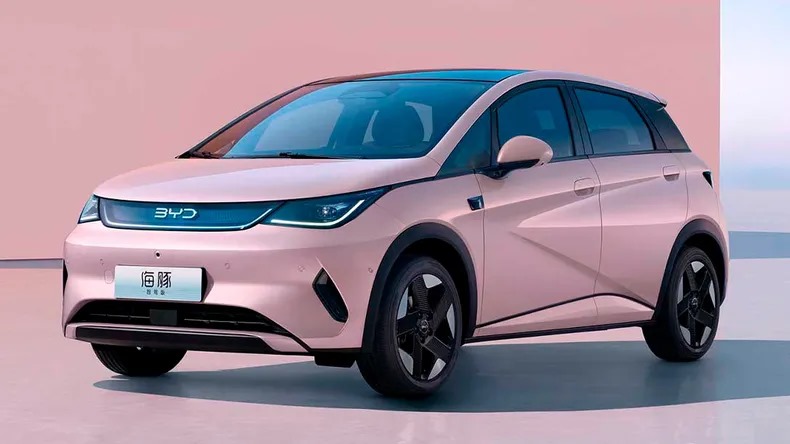
La estrategia de BYD se incorpora a un mercado de crédito que cambió durante septiembre, principalmente impulsado por el Banco Nación, que lanzó préstamos de hasta $100 millones y hasta 60 meses, incluyendo una alternativa UVA. Por su parte, Toyota presentó posteriormente una línea prendaria a cinco años que financia hasta el 75% del vehículo con una TNA del 13,9% sobre UVA; y Banco Provincia ingresó con créditos UVA desde una tasa adicional del 6% anual y plazos de hasta 48 meses.
El esquema forma parte así de una competencia que ya no pasa únicamente por el precio de lista, sino que las automotrices y los bancos disputan cada vez con más fuerza cuánto dinero pueden financiar, durante cuánto tiempo y a qué costo.
El contexto general de mercado continúa siendo contractivo. En agosto se patentaron 41.752 automóviles y comerciales livianos, un 19,3% menos que un año atrás, mientras las marcas chinas continuaron ganando participación dentro de ese mercado más chico.